
O guia completo para entender a filosofia de investimento em valor, como identificar empresas sendo negociadas abaixo do preço justo e por que essa estratégia exige mais paciência do que qualquer outra disponível no mercado
Neste artigo você vai entender os princípios do value investing criados por Benjamin Graham e popularizados por Warren Buffett, como aplicar essa filosofia no mercado brasileiro, quais ferramentas e fontes de dados usar na análise, quais são as adaptações necessárias para a realidade da B3 e por que a maioria das pessoas que tenta value investing falha antes de ver os resultados.
Em 1949, Benjamin Graham publicou O Investidor Inteligente, considerado até hoje o livro mais importante já escrito sobre investimentos. Warren Buffett, seu aluno mais famoso, leu o livro aos 19 anos e seguiu os princípios com tanta disciplina que se tornou um dos homens mais ricos do mundo comprando empresas que o mercado estava ignorando ou subestimando.
A estratégia se chama value investing, investimento em valor, e sua premissa central é simples o suficiente para caber numa frase: comprar empresas por menos do que valem e esperar o mercado reconhecer esse valor.
Simples de entender. Extraordinariamente difícil de executar.
A filosofia central: o que separa preço de valor
O ponto de partida do value investing é a distinção fundamental entre preço e valor.
Preço é o que o mercado está cobrando por uma ação hoje. É determinado pela oferta e pela demanda no pregão, influenciado por humor dos investidores, notícias de curto prazo, movimentos especulativos e dezenas de fatores que nada têm a ver com a qualidade do negócio.
Valor é o que o negócio realmente vale, calculado com base nos fluxos de caixa futuros que a empresa vai gerar, pelos seus ativos, pela qualidade da gestão e pela posição competitiva no mercado.
A tese central do value investing é que preço e valor divergem frequentemente, especialmente no curto prazo, e que essa divergência cria oportunidades de compra para investidores pacientes e disciplinados.
Graham descreveu o mercado como “Mr. Market”, um sócio maníaco-depressivo que todo dia aparece com uma proposta de compra ou venda das ações da empresa. Às vezes está eufórico e oferece preços absurdamente altos. Às vezes está em pânico e aceita vender por qualquer coisa. O investidor inteligente usa as oscilações de humor do Sr. Mercado a seu favor, compra quando ele está em pânico, vende quando ele está eufórico.
Os três pilares de Graham que todo value investor precisa entender
Pilar 1, Margem de segurança
É o conceito mais importante do value investing e o mais frequentemente ignorado por quem tenta aplicar a estratégia.
Margem de segurança é a diferença entre o preço que você paga e o valor intrínseco que você estimou para a empresa. Se você calcula que uma empresa vale R$ 40 por ação e compra a R$ 28, sua margem de segurança é de 30%.
Por que isso importa? Porque qualquer análise tem erros. O futuro é incerto. A empresa pode ter problemas que você não previu. A margem de segurança é o amortecedor que protege o investidor dos próprios erros de análise.
Graham recomendava margem de segurança mínima de 30% a 40% para qualquer compra. Buffett, que refinou a estratégia para focar em empresas de qualidade superior, aceita margens menores porque a qualidade do negócio já embute parte da proteção.
Pilar 2, Mr. Market e o comportamento contrário
O value investor precisa desenvolver independência emocional em relação ao humor do mercado. Comprar quando todo mundo está vendendo e vender quando todo mundo está comprando vai contra todos os instintos humanos, e é exatamente o que gera o retorno superior no longo prazo.
Na prática isso significa comprar em crises. As maiores oportunidades de value investing no Brasil ocorreram exatamente nos momentos de maior pessimismo: 2002 na crise de confiança pré-eleição, 2008 na crise financeira global, 2015-2016 na recessão brasileira, março de 2020 no colapso da pandemia.
Quem comprou Ibovespa em cada um desses momentos de pânico máximo multiplicou o patrimônio nos anos seguintes. Quem ficou esperando o “bom momento” para entrar comprou na alta depois da recuperação.
Pilar 3, Círculo de competência
Buffett introduziu esse conceito para refinar a abordagem de Graham. Você só deve investir em empresas que entende profundamente, cujo modelo de negócio, setor, concorrência e dinâmica você consegue analisar com profundidade real.
Não importa o quão atraentes os indicadores pareçam, se você não entende como a empresa ganha dinheiro, não tem condições de avaliar se o preço atual está abaixo do valor justo. Fora do círculo de competência, você não está fazendo value investing, está especulando.
Como calcular o valor intrínseco de uma empresa
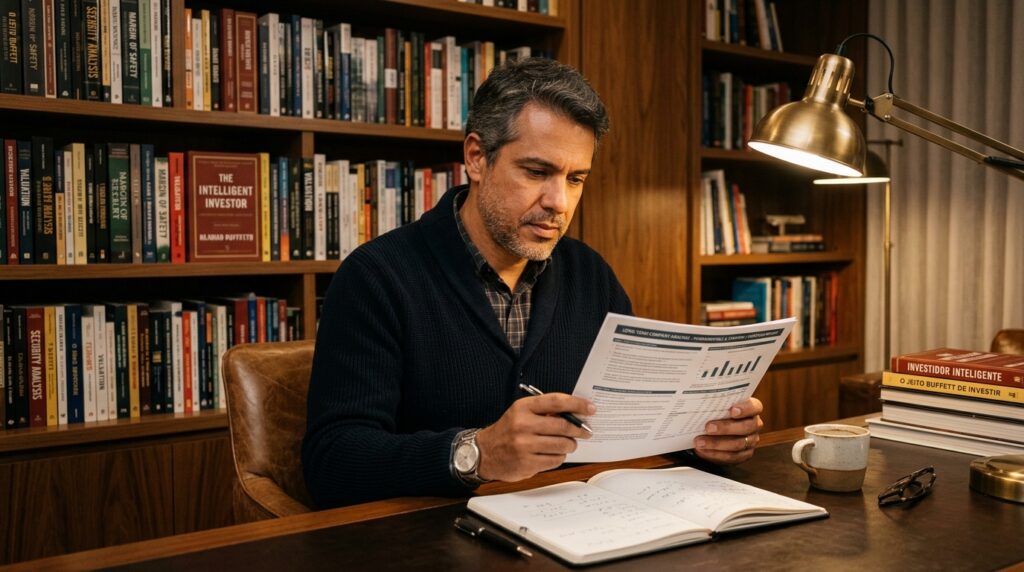
Essa é a parte mais técnica e mais controversa do value investing, porque não existe uma única fórmula correta. O valor intrínseco é sempre uma estimativa, nunca um número preciso.
Abordagem de Graham, Net-Net e ativos
Graham investia em empresas que negociavam abaixo do valor de liquidação, o que sobrava para os acionistas se a empresa vendesse todos os ativos circulantes e pagasse todas as dívidas. Era uma abordagem conservadora adequada para uma época em que informações eram escassas e o mercado era muito menos eficiente.
Esse tipo de oportunidade, chamada de net-net, praticamente não existe mais em mercados desenvolvidos. No Brasil, raramente aparecem.
Abordagem de Buffett, empresas de qualidade a preço justo
Buffett evoluiu a estratégia de Graham para focar em empresas com vantagem competitiva sustentável, o chamado moat, pagando preço justo ou abaixo do justo. Em vez de comprar empresas medíocres muito baratas, passou a comprar empresas excelentes a preços razoáveis.
A lógica é que uma empresa com ROE de 25% consistente por 20 anos cria valor para o acionista mesmo que você pague um P/L aparentemente alto, porque o lucro reinvestido gera mais lucro, que gera mais lucro, em efeito composto.
Fluxo de Caixa Descontado, DCF
O método mais rigoroso de avaliação de valor intrínseco. Projeta os fluxos de caixa livre futuros da empresa e os traz a valor presente usando uma taxa de desconto que reflete o risco do negócio.
O problema do DCF é que pequenas variações nas premissas, taxa de crescimento dos próximos 10 anos, taxa de desconto, valor terminal, geram grandes variações no valor calculado. É uma ferramenta poderosa nas mãos certas e perigosa nas mãos de quem usa premissas otimistas demais.
Múltiplos comparativos
Compara os indicadores da empresa, P/L, P/VP, EV/EBITDA, com empresas similares do mesmo setor e com o histórico da própria empresa. Uma empresa que historicamente negociou a P/L médio de 15 e hoje está a P/L de 8 pode estar barata, desde que os fundamentos não tenham deteriorado.
Value investing na B3: o que funciona e o que precisa de adaptação
O mercado brasileiro tem características que tornam o value investing ao mesmo tempo mais fértil em oportunidades e mais desafiador na execução.
O que torna a B3 mais fértil para value investing:
A cobertura de analistas é concentrada nas maiores empresas. As 20 maiores ações do Ibovespa têm dezenas de analistas cobrindo cada resultado. Mas existem mais de 400 empresas listadas, e a maioria tem cobertura mínima ou zero. Ineficiência de informação cria oportunidade para quem faz a análise que outros não fazem.
A volatilidade do mercado brasileiro é estruturalmente maior do que em mercados desenvolvidos. Crises políticas, câmbio instável, Selic oscilando, tudo isso cria divergências entre preço e valor mais frequentes e mais intensas do que em mercados mais estáveis.
O que precisa de adaptação:
O custo de capital no Brasil é estruturalmente mais alto do que nos EUA. Uma empresa brasileira precisa gerar retorno muito maior para justificar o mesmo P/L de uma empresa americana, porque a taxa livre de risco brasileira é muito maior. Usar múltiplos de mercados internacionais como referência direta é um erro comum.
A inflação histórica alta distorce comparações de longo prazo. Lucros nominais crescendo não necessariamente significam lucros reais crescendo. Sempre ajuste os dados históricos pela inflação antes de fazer comparações temporais.
A liquidez de muitas ações é baixa. Comprar uma posição relevante em small caps da B3 sem mover o preço é difícil, e vender pode ser ainda mais difícil em momentos de crise. A margem de segurança precisa ser maior para compensar o risco de liquidez.
As ferramentas que o value investor brasileiro usa
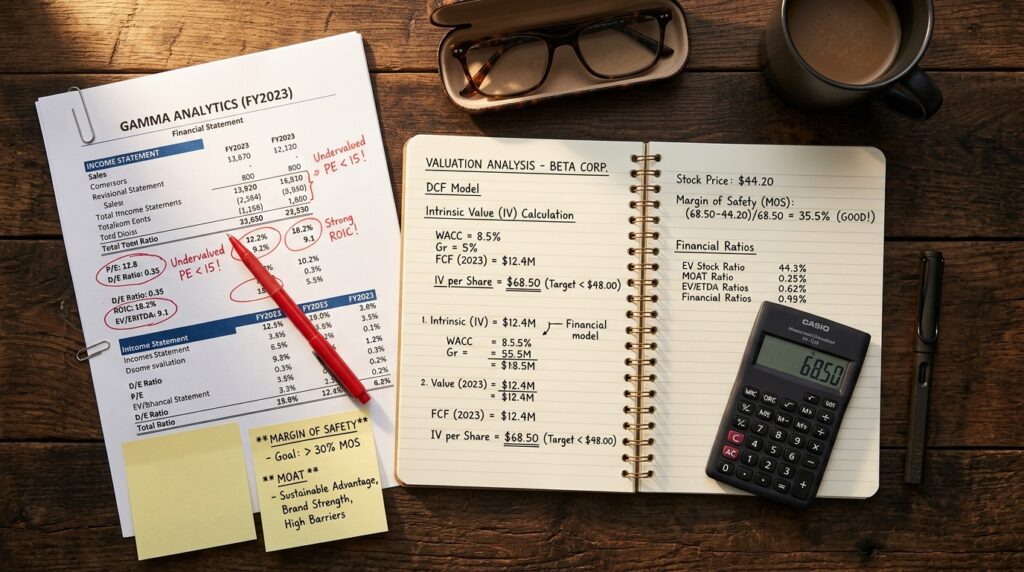
Para análise fundamentalista:
- Status Invest, statusinvest.com.br, plataforma gratuita com histórico de indicadores, balanços, DRE e filtros por múltiplos para todas as ações da B3
- Fundamentus, fundamentus.com.br, clássico da análise fundamentalista brasileira, simples e direto com histórico longo de dados
- Investidor10, investidor10.com.br, análise comparativa entre empresas com visualização de múltiplos e histórico
Para documentos oficiais:
- CVM, cvm.gov.br, ITR, DFP, Formulário de Referência e todos os documentos regulatórios de cada empresa listada
- B3, b3.com.br, dados de mercado, composição de índices, eventos corporativos
Para aprendizado:
Os livros originais continuam sendo a melhor fonte. O Investidor Inteligente de Benjamin Graham está disponível em português. As cartas anuais de Buffett aos acionistas da Berkshire Hathaway são públicas e gratuitas em berkshirehathaway.com, são consideradas o melhor material de educação em value investing disponível.
Por que a maioria das pessoas falha no value investing
O value investing tem taxa de abandono altíssima. A maioria das pessoas que tenta a estratégia desiste antes de ver os resultados, e as razões são sempre comportamentais, não técnicas.
Expectativa de resultado rápido
Value investing funciona no longo prazo. Buffett ficou rico devagar, acumulou a maior parte do patrimônio após os 60 anos, graças ao efeito composto de décadas. Quem espera resultado em 6 meses está usando a estratégia errada.
Incapacidade de suportar quedas temporárias
Comprar ações baratas frequentemente significa comprar o que está caindo. E o que está caindo frequentemente continua caindo antes de virar. Uma ação que você comprou com 30% de desconto pode cair mais 20% antes de se recuperar. Quem vende nessa queda adicional realiza exatamente a perda que a margem de segurança deveria absorver.
Confundir barato com bom negócio
Nem toda ação com P/L baixo é oportunidade. Algumas empresas têm P/L baixo porque o mercado sabe que os lucros vão cair, e o mercado frequentemente está certo. Value trap, armadilha de valor, é o nome que o mercado dá para empresas que parecem baratas pelos múltiplos mas têm problema estrutural que justifica o desconto.
Falta de convicção baseada em análise própria
Value investing exige que você tenha convicção suficiente para manter a posição quando o mercado está dizendo que você está errado. Essa convicção só vem de análise profunda e própria, não de dica de terceiros. Quem compra baseado em recomendação sem entender o negócio vende no primeiro sinal de queda porque não tem fundamento para manter.
Dúvidas sobre value investing no Brasil
1. Value investing ainda funciona num mercado com algoritmos e acesso instantâneo à informação? Sim, e há evidências acadêmicas e práticas consistentes de que o prêmio de valor persiste mesmo em mercados eficientes. A razão é comportamental: mesmo que a informação seja acessível a todos, a capacidade de manter uma posição impopular por anos enquanto o mercado discorda exige disciplina emocional que a maioria dos participantes, incluindo algoritmos de curto prazo, não tem. No Brasil especificamente, a ineficiência de cobertura em small e mid caps cria oportunidades que seriam improváveis nos EUA.
2. Qual é a diferença entre value investing e buy and hold? Buy and hold é simplesmente comprar e segurar indefinidamente, pode ser aplicado a qualquer ativo independentemente do preço pago. Value investing tem um componente adicional crítico: o preço de entrada precisa estar abaixo do valor intrínseco estimado. Um value investor pode vender uma posição se o preço de mercado superar significativamente o valor intrínseco, o que um buy and hold puro não faria. Graham era explícito sobre isso: quando o mercado oferece preço justo ou acima do justo, é hora de avaliar a venda e buscar a próxima oportunidade.
3. Como o value investing se aplica a FIIs? O princípio é o mesmo, comprar quando o preço de mercado está abaixo do valor patrimonial e da capacidade de geração de renda. O P/VP dos FIIs é o equivalente direto do P/VP das ações. FII negociando abaixo de 1x o valor patrimonial pode ser oportunidade se os ativos dentro do fundo são de qualidade e a gestora tem histórico sólido. A diferença é que FIIs têm obrigação de distribuir 95% do lucro, o que limita o reinvestimento e o efeito composto que torna o value investing tão poderoso em ações de empresas que retêm e reinvestem o lucro com alto ROE.
4. Quais setores da B3 têm mais oportunidades para value investing? Historicamente, setores cíclicos, siderurgia, papel e celulose, petróleo, mineração, oferecem as maiores divergências entre preço e valor porque os lucros oscilam muito com o ciclo de commodities. Quando o setor está no fundo do ciclo e o mercado precifica pessimismo máximo, as ações frequentemente negociam com desconto expressivo em relação ao valor de longo prazo. Setores regulados como energia elétrica e saneamento oferecem previsibilidade de fluxo de caixa que facilita a estimativa de valor intrínseco. Small caps de consumo doméstico com crescimento consistente e gestão familiar alinhada também aparecem frequentemente no radar de value investors brasileiros experientes.
Conteúdo de caráter educativo e informativo, sem recomendação de investimento ou consultoria financeira. Regras e valores podem mudar; confirme nas fontes oficiais e, se precisar, procure um profissional habilitado antes de decidir.