O guia prático para sair do zero, entender quanto colocar em cada tipo de ativo e construir um patrimônio que cresce com você ao longo do tempo
Neste artigo você vai entender o que é uma carteira de investimentos, por que a alocação importa mais do que a escolha de ativos individuais, como montar uma carteira adequada para cada fase da vida e quais os erros mais comuns que impedem o investidor iniciante de evoluir.
A maioria das pessoas que começa a investir comete o mesmo erro: escolhe ativos antes de definir uma estratégia. Compra uma ação porque viu numa dica, aplica num CDB porque o banco ofereceu, coloca um pouco em cripto porque todo mundo está falando. O resultado é uma coleção de produtos sem nenhuma lógica entre si, uma gaveta de investimentos, não uma carteira.
Carteira de investimentos é diferente. É um conjunto de ativos escolhidos com propósito, onde cada peça cumpre uma função específica e o conjunto é maior do que a soma das partes. Montar uma carteira certa não exige ser especialista em finanças, exige entender alguns princípios básicos e ter honestidade sobre seu próprio perfil.
O que é uma carteira de investimentos e por que ela importa mais do que o ativo individual
Uma carteira de investimentos é a combinação de todos os seus ativos financeiros, renda fixa, ações, FIIs, câmbio, caixa, vista como um todo integrado, não como produtos separados.
A lógica central é a diversificação: ativos diferentes se comportam de formas diferentes em cada cenário econômico. Quando a bolsa cai, a renda fixa frequentemente mantém ou aumenta o valor. Quando o dólar sobe, ativos dolarizados compensam perdas em ativos locais. Quando a inflação dispara, o Tesouro IPCA+ protege o poder de compra.
Uma carteira bem construída não maximiza o retorno em todos os cenários, ela minimiza as perdas nos cenários ruins e captura boa parte dos ganhos nos cenários bons. No longo prazo, essa consistência supera a estratégia de apostar tudo em um único ativo.
A prova matemática da diversificação:
Imagine dois investidores com R$ 100.000 cada:
| Ano | Investidor A (tudo em ações) | Investidor B (60% renda fixa, 40% ações) |
|---|---|---|
| Ano 1 | +30% → R$ 130.000 | +18% → R$ 118.000 |
| Ano 2 | -40% → R$ 78.000 | -16% → R$ 99.120 |
| Ano 3 | +25% → R$ 97.500 | +15% → R$ 113.988 |
Após 3 anos, o Investidor A tem R$ 97.500, abaixo do capital inicial. O Investidor B tem R$ 113.988, crescimento consistente mesmo com o mesmo mercado de ações disponível. A diferença não está nos ativos escolhidos, está na alocação.
Os três pilares de qualquer carteira bem construída
Antes de falar em percentuais e produtos, toda carteira precisa estar fundamentada em três perguntas respondidas com honestidade:
Pilar 1: Qual é o seu objetivo?
Objetivos diferentes exigem carteiras diferentes. Não existe a carteira perfeita universal, existe a carteira certa para o seu objetivo específico.
- Reserva de emergência: liquidez e segurança acima de tudo. Zero risco de perda de capital.
- Aposentadoria em 30 anos: horizonte longo permite mais risco. Foco em crescimento real de patrimônio.
- Compra de imóvel em 5 anos: prazo médio exige equilíbrio entre rendimento e segurança.
- Renda mensal agora: dividendos de ações e FIIs. Foco em yield, não em crescimento.
Pilar 2: Qual é o seu horizonte de tempo?
É a variável mais determinante da alocação. Quanto mais longo o horizonte, mais risco você pode e deve assumir, porque tem tempo para se recuperar de quedas temporárias.
- Curto prazo (até 2 anos): predominância de renda fixa com liquidez
- Médio prazo (2 a 5 anos): equilíbrio entre renda fixa e variável
- Longo prazo (acima de 5 anos): pode ter maior proporção em renda variável
Pilar 3: Qual é a sua tolerância real ao risco?
Não a tolerância que você imagina ter quando o mercado está em alta. A tolerância real, o que você sente quando abre o aplicativo e vê o patrimônio 20% menor do que estava.
Se a ideia de perder R$ 20.000 temporariamente em uma carteira de R$ 100.000 vai te fazer dormir mal e vender tudo no pior momento, sua tolerância ao risco é baixa, independentemente do que você responde em qualquer questionário. E isso não é fraqueza: é autoconhecimento que vai salvar seu patrimônio.
Os blocos de construção: o que entra em uma carteira
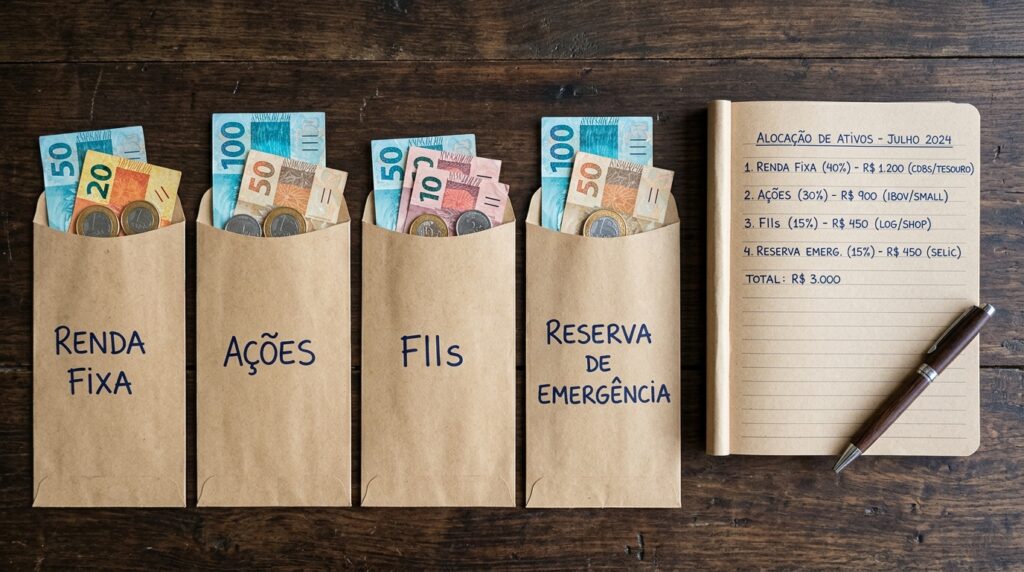
Uma carteira completa é geralmente formada por quatro blocos funcionais:
Bloco 1: Reserva de liquidez
Função: dinheiro disponível para emergências e oportunidades. Não é investimento, é proteção.
Produtos: Tesouro Selic, CDB com liquidez diária, conta remunerada de banco digital.
Percentual típico: 3 a 6 meses de despesas mensais, fora do patrimônio investido. Não entra na conta da carteira de investimentos.
Bloco 2: Renda fixa
Função: preservação de capital, rendimento previsível, estabilidade para a carteira inteira.
Produtos: Tesouro Selic, Tesouro IPCA+, Tesouro Prefixado, CDBs, LCIs, LCAs, debêntures incentivadas.
Percentual típico: 40% a 80% da carteira dependendo do perfil e do momento de vida.
Bloco 3: Renda variável brasileira
Função: crescimento de patrimônio acima da inflação no longo prazo, renda de dividendos e FIIs.
Produtos: ações da B3, FIIs, ETFs de índices brasileiros (BOVA11, IVVB11).
Percentual típico: 15% a 50% da carteira dependendo do perfil e horizonte.
Bloco 4: Proteção cambial e ativos internacionais
Função: diversificação geográfica, proteção contra desvalorização do real, acesso a mercados globais.
Produtos: BDRs, ETFs internacionais (IVVB11, NASD11), fundos cambiais, reservas em dólar.
Percentual típico: 5% a 20% da carteira dependendo do perfil.
Alocações sugeridas por fase da vida
Não existe fórmula perfeita, mas existem referências baseadas em princípios financeiros sólidos:
Fase 1: Início da vida financeira (20 a 30 anos)
Características: renda menor, horizonte longo, pouca obrigação financeira fixa, alta capacidade de se recuperar de perdas.
| Bloco | Alocação sugerida |
|---|---|
| Renda fixa | 50% |
| Renda variável brasileira | 35% |
| Proteção cambial | 10% |
| Caixa tático | 5% |
Lógica: horizonte longo justifica mais risco. Renda variável no início da jornada tem décadas para crescer e se recuperar de volatilidade.
Fase 2: Construção de patrimônio (30 a 45 anos)
Características: renda maior, mais obrigações fixas, filhos, financiamento imobiliário, horizonte ainda longo mas com objetivos mais definidos.
| Bloco | Alocação sugerida |
|---|---|
| Renda fixa | 55% |
| Renda variável brasileira | 30% |
| Proteção cambial | 10% |
| Caixa tático | 5% |
Lógica: equilíbrio entre crescimento e segurança. Obrigações financeiras maiores exigem mais previsibilidade.
Fase 3: Pré-aposentadoria (45 a 60 anos)
Características: patrimônio acumulado maior, horizonte mais curto, foco em preservar o que foi construído e gerar renda passiva crescente.
| Bloco | Alocação sugerida |
|---|---|
| Renda fixa | 65% |
| Renda variável brasileira | 20% |
| Proteção cambial | 10% |
| Caixa tático | 5% |
Lógica: preservação começa a competir com crescimento. Redução gradual de risco conforme o horizonte encurta.
Fase 4: Aposentadoria e renda passiva
Características: patrimônio precisa gerar renda suficiente para substituir o salário. Foco em dividendos, FIIs e renda fixa de longo prazo.
| Bloco | Alocação sugerida |
|---|---|
| Renda fixa (IPCA+ longo) | 50% |
| FIIs e ações pagadoras de dividendo | 30% |
| Proteção cambial | 15% |
| Caixa tático | 5% |
Lógica: renda mensal previsível com proteção contra inflação. Menor necessidade de crescimento, maior necessidade de consistência.
Os erros que impedem o iniciante de evoluir
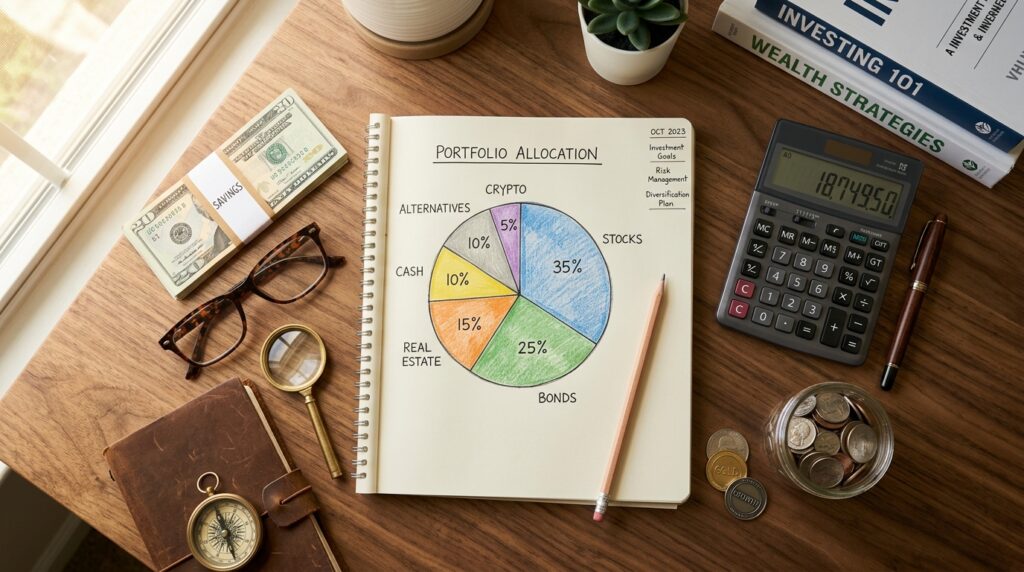
Começar pela escolha do ativo, não pela estratégia “Qual ação devo comprar?” é a pergunta errada para quem está começando. A pergunta certa é: “Qual é meu objetivo, meu horizonte e minha tolerância ao risco?” A estratégia define os ativos, não o contrário.
Confundir reserva de emergência com carteira de investimentos São funções diferentes que não podem ser misturadas. Usar a reserva para aproveitar uma oportunidade de investimento e depois não ter dinheiro para uma emergência é um dos erros mais comuns e mais caros.
Olhar o saldo todos os dias Carteira de longo prazo oscila, é da natureza dos ativos de risco. Quem acompanha o saldo diariamente tende a tomar decisões emocionais baseadas em variações de curto prazo que não têm nenhuma relevância para o objetivo de 10 ou 20 anos.
Não rebalancear periodicamente Com o tempo, os ativos que mais subiram passam a representar uma fatia maior da carteira do que você planejou, o que aumenta o risco involuntariamente. Rebalancear uma vez por ano, vendendo um pouco do que subiu muito e comprando o que ficou para trás, mantém a alocação original e disciplina a estratégia.
Parar de aportar quando o mercado cai É exatamente o contrário do que faz sentido. Quando o mercado cai, você compra os mesmos ativos mais baratos. Manter aportes regulares independentemente do momento do mercado, estratégia conhecida como “custo médio”, é uma das formas mais eficazes de construir patrimônio no longo prazo.
Dúvidas sobre carteira de investimentos para quem está começando
1. Com quanto dinheiro posso começar a montar uma carteira de investimentos? Não existe valor mínimo real. O Tesouro Direto aceita aplicações a partir de R$ 30. Muitos ETFs e ações na B3 custam menos de R$ 20 por cota ou fração. O mais importante não é o valor inicial, é o hábito de aportar regularmente. Uma carteira começada com R$ 200 por mês durante 20 anos com rentabilidade de 10% ao ano líquido acumula mais de R$ 150.000. O tempo e a consistência fazem o trabalho pesado, não o valor inicial.
2. Preciso de um assessor de investimentos para montar minha carteira? Não é obrigatório, mas pode ser útil dependendo do patrimônio e da complexidade dos objetivos. Para patrimônios abaixo de R$ 100.000 e objetivos simples, as plataformas digitais das corretoras oferecem sugestões de carteira baseadas no perfil de risco sem custo adicional. Para patrimônios maiores ou objetivos mais complexos, planejamento de aposentadoria, proteção patrimonial, sucessão, um assessor certificado CFP pode agregar valor real. Atenção: assessores vinculados a corretoras podem ter incentivo para recomendar produtos com maior comissão. Prefira assessores com remuneração por honorário quando possível.
3. Qual a diferença entre perfil conservador, moderado e arrojado? O perfil de risco define quanto da carteira pode ficar exposto a ativos com maior volatilidade. Conservador: prioriza segurança e liquidez, aceita retorno menor para não correr risco de perda, geralmente acima de 70% em renda fixa. Moderado: equilibra segurança e crescimento, aceita volatilidade moderada para retorno maior, geralmente 50% a 60% em renda fixa. Arrojado: aceita volatilidade alta em busca de retorno máximo no longo prazo, pode ter 50% ou mais em renda variável. O perfil não é fixo, muda com a fase da vida, os objetivos e o patrimônio acumulado.
4. Como funciona o rebalanceamento da carteira e com que frequência devo fazer? Rebalanceamento é o processo de ajustar a carteira para voltar à alocação original quando os ativos se distanciam dos percentuais planejados. Exemplo: você planejou 60% em renda fixa e 40% em ações. Depois de um ano de bolsa em alta, as ações representam 50% da carteira. Rebalancear significa vender parte das ações e comprar renda fixa até voltar aos 60/40. A frequência ideal para a maioria dos investidores é anual, mais frequente gera custos de transação e impostos desnecessários. Alguns investidores preferem rebalancear por gatilho, quando um ativo se distancia mais de 5% da alocação planejada.
5. ETF é melhor do que comprar ações individuais para quem está começando? Para a maioria dos iniciantes, sim. Um ETF de índice como o BOVA11 replica automaticamente o desempenho das maiores empresas da bolsa brasileira com uma única compra, baixo custo e sem necessidade de análise individual de empresa. Comprar ações individuais exige análise fundamentalista, acompanhamento dos resultados trimestrais e diversificação entre pelo menos 10 a 15 empresas para reduzir o risco específico de cada ação. Para quem está começando e não tem tempo ou conhecimento para essa análise, ETFs são uma solução mais simples, mais barata e estatisticamente mais eficaz do que a maioria das carteiras montadas por amadores.
6. Devo colocar tudo de uma vez ou ir aportando aos poucos? Matematicamente, investir tudo de uma vez tende a ser superior no longo prazo, porque o dinheiro fica mais tempo rendendo. Mas psicologicamente, para a maioria das pessoas, investir uma grande quantia de uma só vez e ver o mercado cair 20% logo depois é devastador e frequentemente leva a decisões erradas. A estratégia de aportes regulares, colocar um valor fixo todo mês independentemente do momento do mercado, é menos eficiente matematicamente mas muito mais eficaz na prática para a maioria dos investidores, porque elimina a paralisia da decisão e o risco de timing ruim. Para quem recebeu uma quantia grande de uma vez, herança, rescisão, venda de imóvel, uma boa prática é dividir em 6 a 12 parcelas mensais para reduzir o risco de entrar no pior momento.
Conteúdo de caráter educativo e informativo, sem recomendação de investimento ou consultoria financeira. Regras e valores podem mudar; confirme nas fontes oficiais e, se precisar, procure um profissional habilitado antes de decidir.